


Daily Money Manager
4,464.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- EVGO I
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
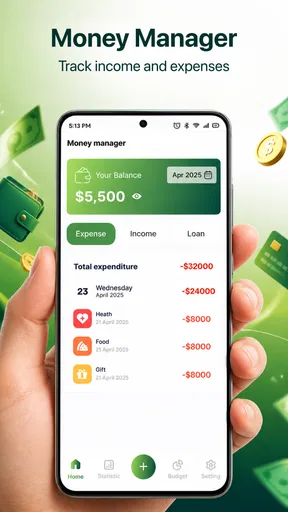
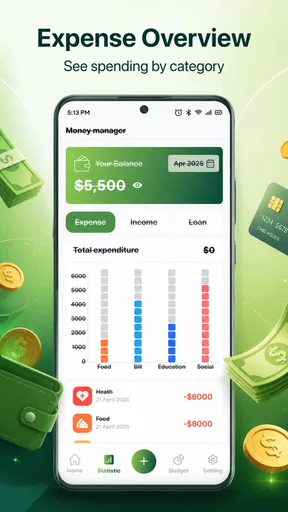
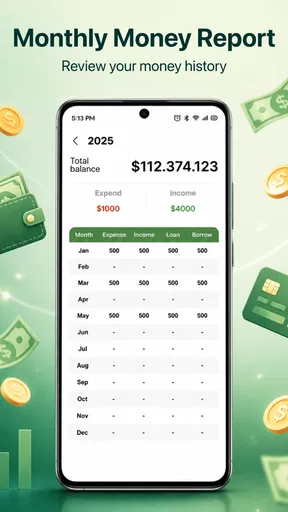
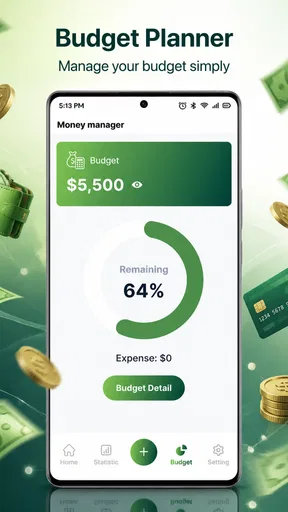
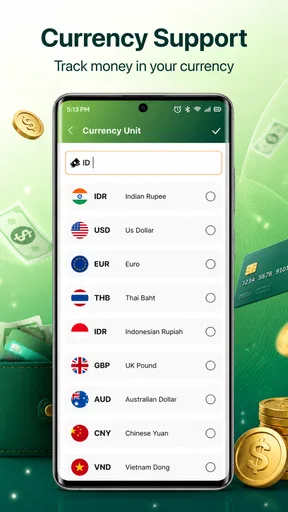
 Analüüsis AppCompare
Igapäevaste kulude jälgimine kõlab lihtsa ülesandena, kuni ostud kogunevad eri kohtadesse: üks makse kaardiga, teine sularahas, kolmas tellimusena ja neljas lihtsalt meelest läinud. Daily Money Manager on tasuta Androidi finantsrakendus, mille mõte on tuua need väikesed rahaliigutused ühte vaatesse. Mina näen selle väärtust eelkõige inimesel, kes ei vaja keerulist investeerimisplatvormi, vaid tahab aru saada, kuhu kuu jooksul raha tegelikult kaob.
Rakenduse arendaja on EVGO I ning selle poekirjeldus lubab igapäevaste kulude jälgimist, eelarve haldamist ja isiklike rahaasjade korraldamist. Need kolm eesmärki on omavahel seotud, kuid kasutuskogemus sõltub sellest, kui järjekindlalt inimene sissekandeid teeb. See ei ole tööriist, mis muudab rahaplaneerimise automaatselt korras olevaks. Pigem annab see mulle koha, kuhu oma otsused üles märkida, et kuu lõpus ei peaks toetuma ebamäärasele tundele.
Kellele Daily Money Manager kõige paremini sobib
Esimestel kasutuskordadel jäi mulle mulje, et rakenduse tugevus peitub madalas alustamisläves. Kui sinu eesmärk on näha igapäevaseid kulusid, määrata endale mõistlikumad piirid ja saada oma rahavoost selgem pilt, ei pea sa alustama finantsterminoloogia õppimisest. See sobib eriti hästi inimesele, kes on proovinud kulusid jälgida märkmikus või telefoni märkmetes, kuid kaotab seal kiiresti ülevaate.
Praktiline kasutusjuht on näiteks selline: pärast tööpäeva lõppu vaatan üle lõunasöögi, ühistranspordi, väikese poekäigu ja ühe veebitellimuse. Kui need jäävad samasse süsteemi, saan nädala lõpus hinnata mitte ainult suurt ostu, vaid ka väikeste korduvate kulude mõju. Just need väikesed summad on sageli raskemini märgatavad kui üks suur arve.
Teine sobiv kasutaja on tudeng või esimest korda iseseisvalt elav inimene, kellel on vaja eristada vältimatuid väljaminekuid paindlikest kuludest. Rakendus ei pea tema eest otsuseid tegema. Piisab sellest, kui ta aitab näha, kas raha läheb rohkem toidule, liikumisele, meelelahutusele või juhuslikele ostudele. Selline vaade võib olla kasulikum kui üldine soov “vähem kulutada”.
Minu hinnangul ei ole see aga õige valik inimesele, kes ootab täielikult automaatset pangakontode sünkroonimist, väga detailset investeerimisanalüüsi või pere ühise rahakassa keerukat haldamist. Daily Money Manager on pigem käsitsi juhitav igapäevane abiline kui täielik finantskeskus. Kui sinu rahaline elu koosneb paljudest kontodest, valuutadest ja keerukatest reeglitest, võib spetsialiseeritud eelarve- või pangarakendus olla sobivam.
Esimene seadistamine ja igapäevane rutiin
Sellise rakenduse puhul pole kõige olulisem mitte üksik ekraan, vaid see, kas sissekanne mahub päriselt inimese päeva. Kui kulude märkimine tundub liiga pikk, hakkab kasutaja seda edasi lükkama. Siis tekib olukord, kus korraga tuleb meenutada terve nädala oste, hinnata summasid tagantjärele ja otsustada, millisesse rühma need kuuluvad. Selline töö vähendab ülevaate täpsust.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Seetõttu soovitan alustades mitte luua liiga palju kulurühmi. Mõistlikum on kasutada mõnda laiemat ja arusaadavat jaotust ning vaadata hiljem, kas mõni neist vajab täpsustamist. Liiga detailne süsteem võib esialgu tunduda põhjalik, kuid teeb iga uue kulu sisestamise aeglasemaks. Hea eelarverutiin on selline, mida jaksan kasutada ka kiirel päeval.
Kasulik võte on teha sissekanne võimalikult ostu lähedal, mitte õhtul väsinuna kõike korraga taastada. Kui see pole võimalik, võib päeva jooksul teha endale lühikese ajutise märkme ja kanda kulud rakendusse kindlal ajal. Nii ei sõltu süsteem ainult mälust. Samuti tasub eraldi tähele panna iga kuu korduvaid makseid, sest need võivad igapäevaste ostude kõrval märkamatult eelarvet kitsendada.
Loetavus ja navigeerimine eri kasutajatele
Finantsrakenduse loetavus ei tähenda ainult seda, kas tekst on suur. Oluline on ka see, kas summa, kululiik ja eelarve tähendus on üksteisest selgelt eristatavad. Minu jaoks on raharakenduses eriti tähtis, et ma ei peaks iga vaate puhul uuesti mõtlema, kas näen juba tehtud kulusid, kavandatud piiri või alles sisestamata teavet.
Daily Money Manageri laadse tööriista kasutamisel soovitan hoida oma kategooriad sõnalise tähenduse poolest võimalikult üheselt mõistetavad. Näiteks on “igapäevased ostud” vähem kasulik kui täpsem nimetus, kui see hakkab sisaldama nii toitu, ravimeid kui ka kodukaupu. See ei ole rakenduse tehniline funktsioon, vaid kasutaja enda töökorraldus, kuid just sellised valikud määravad, kas hilisem ülevaade on arusaadav.
Inimesele, kellel on nägemisega raskusi või kes kasutab telefoni suurema tekstiga, on mõistlik enne pikemaajalise harjumuse loomist kontrollida, kas summad ja põhitegevused jäävad tema jaoks mugavalt loetavaks. Ma ei eeldaks automaatselt, et iga ekraan kohandub kõigi süsteemi kuvaseadetega ühtemoodi. Seepärast on aus soovitus proovida rakendust oma telefonis ja mitte teha otsust ainult ekraanipiltide põhjal.
Navigeerimise seisukohalt aitab järjepidevus. Kui sisestan kulud alati sama loogika järgi, väheneb vaimne koormus. Näiteks võin otsustada, et märgin toidupoe ostu selle järgi, milleks raha peamiselt kulus, mitte selle järgi, millises poes käisin. Selline reegel muudab hilisema võrdluse mõtestatumaks ja aitab vältida olukorda, kus sama tüüpi ostud jagunevad juhuslikult eri kohtadesse.
Motoorsed ja sensoorsed kaalutlused
Käsitsi kulude sisestamine võib olla lihtne, kuid mitte kõigile sama pingutuseta. Inimene, kellel on käte värin, piiratud sõrmede liikuvus või raskusi täpsel ekraanil puudutamisel, võib tunnetada iga lisavälja eraldi takistusena. Sellisel juhul on tähtis jälgida, kas rakenduse põhitegevus on teostatav rahulikus tempos ja kas eksliku puudutuse parandamine on arusaadav.
Minu praktiline soovitus on mitte sisestada kogu kuu eelarvet korraga, kui see tekitab väsimust. Alustada võib ühest kulurühmast või mõnest korduvast väljaminekust ning lisada muud järk-järgult. Nii saab kasutaja hinnata, kas rakenduse kasutamine vähendab segadust või lisab hoopis uue igapäevase kohustuse.
Sensoorsete eripäradega kasutaja jaoks võib rahulikum sisestamise aeg olla parem kui ostukohas või ühistranspordis tegutsemine. Liikumine, müra ja ajasurve suurendavad eksimise võimalust isegi siis, kui rakendus ise on arusaadav. Seetõttu ei hindaks ma selle rakenduse sobivust ainult selle järgi, kui kiiresti saan ühe kulu kirja panna. Sama oluline on, kas saan hiljem rahulikult kontrollida, mida sisestasin.
Kui kasutaja toetub telefoni enda abifunktsioonidele, tasub proovida Daily Money Managerit koos nende seadistustega. Ma ei nimetaks seda iseseisvalt tõendiks laiale ligipääsetavusele, kuid kasutaja enda telefoniseaded võivad muuta teksti, kontrasti või puudutamise kogemust. Siin on kõige mõistlikum praktiline test: sisesta mõned erinevad kulud, muuda telefoni tavapärast kuvaseadet ja vaata, kas põhitegevused jäävad endiselt arusaadavaks.
Ligipääs erinevates olukordades
Rahaasjade jälgimine ei toimu alati ideaalses keskkonnas. Mõni inimene tahab kulu märkida kohe kassas, teine alles kodus. Mõni kasutab rakendust tööl lühikeses pausis, teine õhtul, kui päev on vaiksem. Daily Money Manager sobib kõige paremini neile, kes suudavad kujundada kindla hetke kulude ülevaatamiseks, sest järjepidevus on siin tähtsam kui üksik kiire sisestus.
Reisimisel või ebaregulaarse päevakavaga perioodil muutub süsteem keerulisemaks. Kui kulud tekivad eri valuutades või mitme inimese eest, peab kasutaja enda reeglid enne paika panema. Näiteks võiksin eristada isikliku kulu sellest, mille sõber hiljem tagasi maksab. Kui ma neid lihtsalt üheks summaks kokku kirjutan, võib kuu lõpu pilt olla eksitav.
Samuti tasub mõelda sellele, kuidas rakendust kasutatakse siis, kui tähelepanu on jagatud. Lapsega poes, kiirel tööpäeval või väsinuna sisestatud kulu võib jääda poolikuks või minna vale jaotuse alla. Minu jaoks on siin üks olulisemaid praktilisi järeldusi see, et rakendus töötab paremini koos väikese isikliku protseduuriga: esmalt summa, siis selgitav nimetus, seejärel kategooria ja lõpuks kiire kontroll.
Kui telefoni kasutab mitu inimest või kui eelarve on ühine, tuleb enne kasutamist kokku leppida, kes mida sisestab. Vastasel juhul võivad samad kulud korduda või jääda üldse märkimata. See ei tee rakendust halvaks, kuid näitab selle piiri: see aitab korrastada infot, mitte lahendada omavahel kokku leppimata rahareegleid.
Võrdlus märkmiku, arvutustabeli ja pangarakendusega
Paberile kirjutamine on endiselt täiesti toimiv lahendus inimesele, kes tahab ainult mõnda kulurida päevas. Selle eelis on paindlikkus ja vähene tehniline sõltuvus. Puuduseks on see, et hilisem liigitamine, summeerimine ja kuu võrdlemine nõuab rohkem käsitööd. Daily Money Manageri mõte on pakkuda selle vahele mugavamat digitaalset korda.
Arvutustabel annab rohkem kontrolli neile, kes tahavad ise valemeid, filtreid ja keerulisi jaotusi koostada. Samal ajal võib telefonis tabeli avamine ja iga ostu sisestamine olla tülikam kui spetsiaalses kulurakenduses. Kui sinu vajadus on igapäevane harjumus, mitte finantsmudeli ehitamine, tundub Daily Money Manager mulle praktilisem lähtekoht.
Pangarakendus võib olla parem siis, kui soovid näha automaatselt kontotehinguid ja kaardimakseid. Selle mugavuse hinnaks võib olla väiksem teadlikkus: tehing ilmub küll nimekirja, kuid inimene ei pruugi seda ise mõtestada. Käsitsi jälgimine nõuab rohkem pingutust, kuid sunnib iga kulu vähemalt korraks läbi mõtlema. Just see võib olla kasulik inimesele, kes tahab muuta oma ostukäitumist, mitte ainult vaadata kontojääki.
Minu jaoks on Daily Money Manageri peamine kompromiss lihtsuse ja automaatika vahel. See on tasuta ning rakenduse vanusepiirang PEGI 3 teeb selle üldiselt laiale kasutajaskonnale sobivaks, kuid vanusemärgis ei ütle, kas töövoog sobib sinu konkreetse nägemise, liikumise või tähelepanuvajadusega. Seda peab hindama päris kasutamise kaudu.
Piirangud, millega enne alustamist arvestada
Käsitsi sisestamisega kaasneb alati võimalus, et mõni ost ununeb. Kui kasutaja ei loo endale kindlat rutiini, võib kuu ülevaade olla liiga optimistlik. See ei ole põhjus rakendust vältida, kuid ausalt öeldes ei sobi see inimesele, kes soovib, et kogu arvestus toimuks ilma tema sekkumiseta.
Teine võimalik hõõrdumine tekib kategooriates. Liiga laiad rühmad annavad vähe juhiseid, liiga kitsad rühmad muudavad sisestamise aeglaseks. Lahendus on alustada lihtsamalt ja kohandada süsteemi pärast paari nädalat, kui tegelik kulumuster on nähtav. Esimesel päeval ei pea looma ideaalset eelarvet.
Samuti ei tohiks ükski rakendus panna kasutajat tundma, et iga ost peab olema moraalne hinnang. Raha jälgimise väärtus tuleb mustrite märkamisest. Kui üks kuu on ebaharilik, ei pruugi see tähendada, et kogu eelarve on läbi kukkunud. Daily Money Manager on kasulikum siis, kui kasutan seda otsuste toetamiseks, mitte enda süüdistamiseks.
Rakendus töötab Androidi seadmetel alates versioonist 7.0 ning praegune versioon on 1.0.2. See muudab selle tehniliselt kättesaadavaks ka mõnele vanemale telefonile, kuid vanem seade võib mõjutada sisestamise mugavust, teksti suurust ja üldist kiirust. Enne pikemaajalise raharutiini loomist tasub proovida just oma seadmes, mitte eeldada, et kogemus on kõigil sama.
Minu lõplik hinnang kaasavale kasutusele
Daily Money Manager meeldib mulle kõige rohkem kui rahulik ja konkreetne tööriist inimesele, kes tahab igapäevaseid kulusid ise teadlikult jälgida. Selle väärtus ei seisne lubaduses kogu rahaelu ühe puudutusega korda teha, vaid võimaluses muuta hajusad ostud nähtavaks. Kui loon lihtsad kategooriad, sisestan kulud regulaarselt ja vaatan tulemusi ilma liigse ranguseta, võib see anda päriselt kasuliku aluse eelarve parandamiseks.
Kaasava kasutuse vaatenurgast soovitan olla praktiline. Kontrolli teksti loetavust, puudutuste täpsust ja seda, kas saad põhitegevused tehtud ka väsinuna või mürarikkas keskkonnas. Kui need sammud on sinu jaoks mugavad, võib rakendus sobida hästi. Kui vajad automaatset pangatehingute importi, väga põhjalikku ühiskasutust või keerukate finantsolukordade haldamist, otsiksin pigem teistsugust lahendust.
Daily Money Manageril on keskmine hinne 4,4 ning seda on paigaldatud üle saja tuhande korra, mis näitab, et lihtsale kulude jälgimisele on olemas selge huvi. Mina soovitaksin seda sõbrale, kes tahab alustada ilma rahalise kuluta ja eelistab oma ostud ise läbi mõelda. Parim põhjus seda proovida on selguse loomine, mitte lubadus täiuslikuks eelarveks. Kui suudad muuta sisestamise väikeseks igapäevaseks harjumuseks, on sellel tasuta finantsrakendusel sinu rahapildis täiesti õigustatud koht.
Plussid
- Lihtne kulude ja tulude kiireks sisestamiseks
- Selge päevapõhine ülevaade rahakasutusest
- Toetab eelarve ja säästmiseesmärkide jälgimist
- Kategooriad aitavad kulutusi paremini analüüsida
- Sobib hästi isikliku rahanduse algajatele
Miinused
- Võimalused võivad jääda aktiivsele eelarvestajale liiga piiratuks
- Andmete käsitsi sisestamine võib muutuda tüütuks
- Pangakontode automaatne sünkroonimine ei pruugi olla saadaval
- Rohked kirjed nõuavad regulaarset korrastamist
- Täiustatud analüüsifunktsioonidest võib puudust tunda
Korduma kippuvad küsimused: Daily Money Manager
Mis on Daily Money Manager ja kellele see rakendus sobib?
Daily Money Manager on isiklike rahaasjade haldamiseks mõeldud rakendus, millega saab jälgida sissetulekuid, väljaminekuid ja igapäevast eelarvet. See sobib kasutajatele, kes soovivad saada oma kulutustest selgema ülevaate ilma keeruka finantsplaneerimiseta. Rakendus võib olla kasulik nii üksikisikule kui ka perele, kes soovib oma rahavoogusid regulaarselt kontrollida.
Milliseid funktsioone Daily Money Manager pakub?
Rakenduse peamine eesmärk on muuta kulude kirjapanek ja raha jälgimine võimalikult lihtsaks. Kasutaja saab tavaliselt lisada tehinguid, määrata neile kategooriaid, jälgida kontojääki ning vaadata kulude kokkuvõtteid või statistikat. Enne allalaadimist tasub siiski kontrollida rakenduse täpset funktsioonide loendit, sest võimalused võivad Androidi ja iOS-i versioonis või eri värskendustes erineda.
Kas Daily Money Manager on tasuta või sisaldab see tasulisi funktsioone?
Daily Money Manager võib olla allalaaditav tasuta, kuid osa funktsioone võib sõltuvalt rakenduse versioonist olla seotud reklaamide, rakendusesiseste ostude või tasulise paketiga. Enne kasutamise alustamist soovitan vaadata rakenduse poe kirjeldust ja hinnastamist. Samuti tasub kontrollida tellimuste tingimusi, automaatset uuendamist ning seda, kas tasuta versioonist piisab sinu igapäevaste rahahaldusvajaduste jaoks.
Kas minu finantsandmed on Daily Money Manageris kaitstud?
Finantsandmete turvalisus sõltub sellest, kuidas rakendus andmeid salvestab, sünkroonib ja varundab. Enne tundliku info sisestamist tasub lugeda privaatsuspoliitikat ning uurida, kas andmed jäävad seadmesse või saadetakse pilveteenusesse. Samuti on mõistlik kasutada rakenduse lukustust, telefoni ekraanilukku ja tugevat parooli. Väldi pangakaartide täielike andmete või internetipanga sisselogimisandmete sisestamist.
Kas Daily Money Manager töötab ilma internetiühenduseta?
Paljud kulude jälgimise rakendused võimaldavad tehinguid lisada ka ilma pideva internetiühenduseta, kuid kõik funktsioonid ei pruugi võrguühenduseta töötada. Näiteks pilvesünkroonimine, varundamine, reklaamide laadimine või konto taastamine võivad vajada internetti. Kui kasutad rakendust reisil või piiratud andmesidega, kontrolli enne allalaadimist rakenduse kirjeldusest, kas põhifunktsioonid on offline-režiimis saadaval.


